Djellal Djouad
Professionnel de la finance de marché et chercheur indépendant en finance quantitative. Cofondateur de CrossVol Research. Notes de marché signées, écrites à la première personne : volatilité, positionnement des dealers et flux multi-actifs.
ORCIDProfil Google ScholarPage auteur SSRNProfil RePEc / IDEASPage auteur MPRAPage auteur Amazon
Dernières notesToutes les notes de Djellal Djouad →
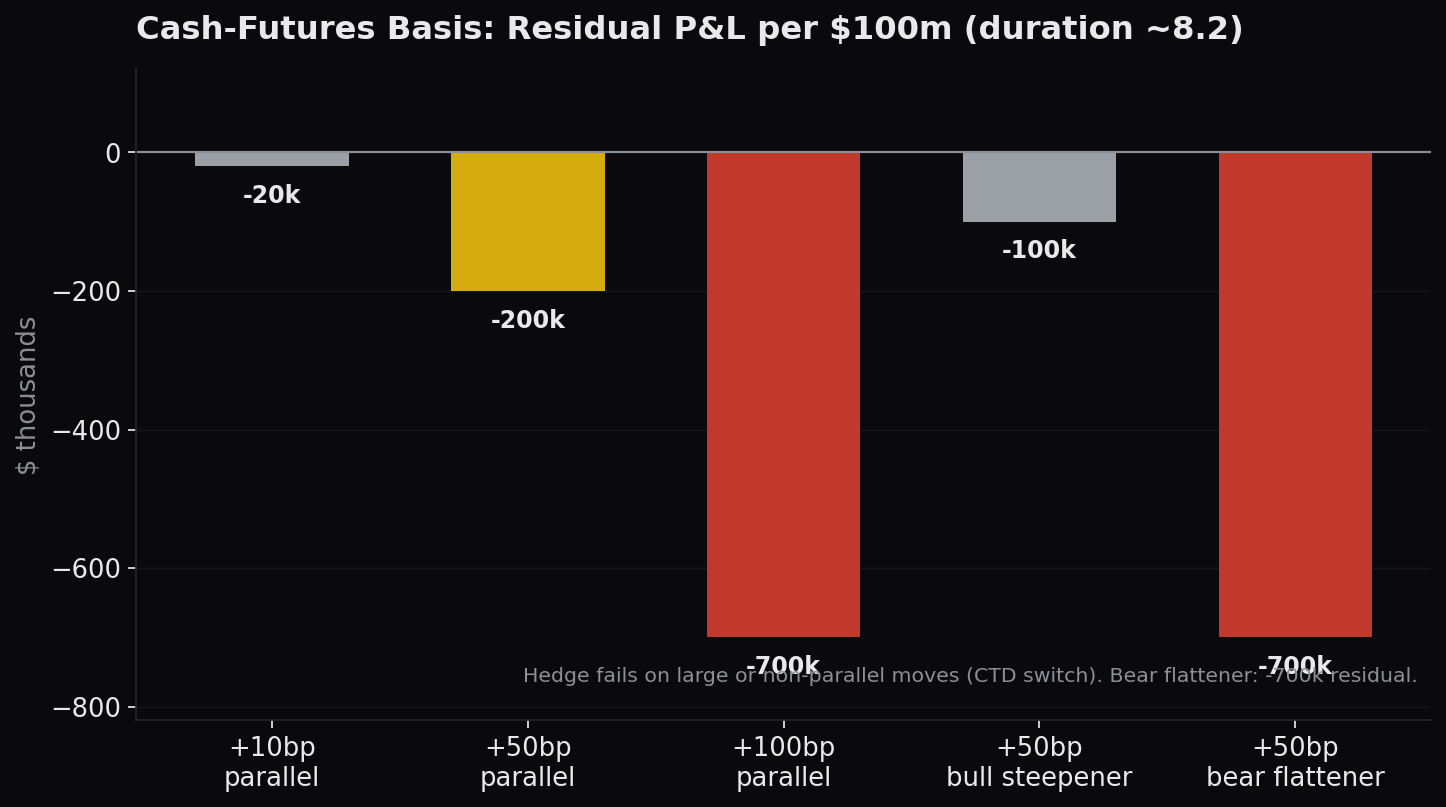
basis trade
The Treasury Basis Trade: Mechanics, Current Stress, and the Shared Tail
A desk-level walk through the cash-futures, repo, curve, and breakeven structures, the point-value math that decides who survives a 50bp day, and the tail the basis book shares with dispersion.
2026-09-19
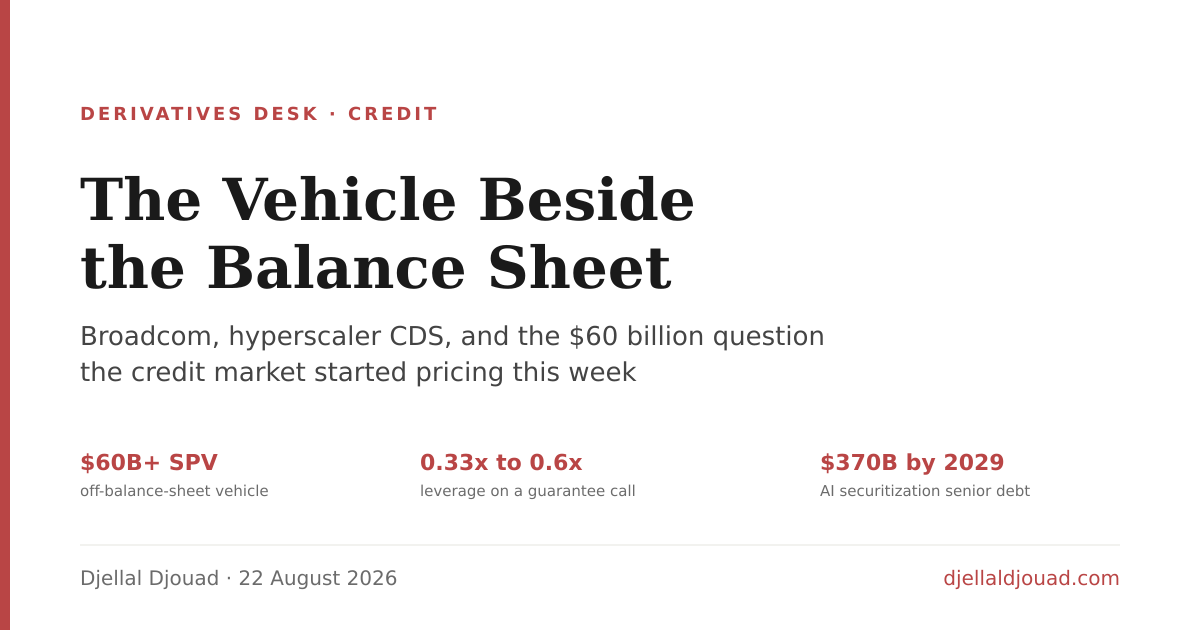
credit
Le véhicule à côté du bilan : Broadcom, le CDS des hyperscalers et la question à 60 milliards de dollars
2026-08-22
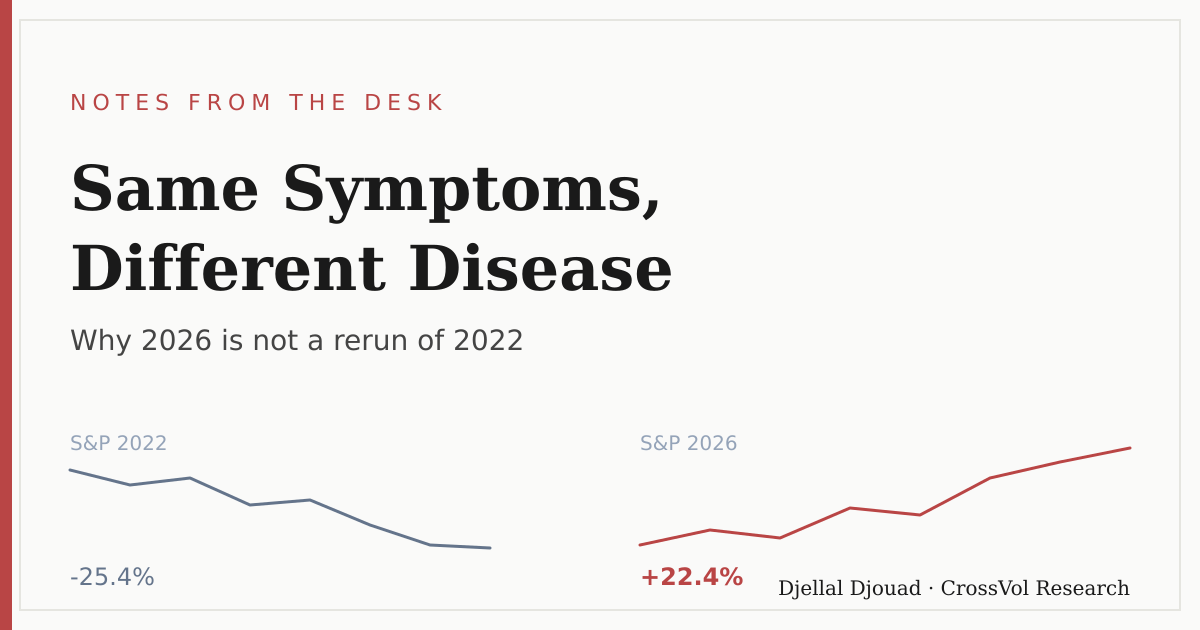
macro
Mêmes symptômes, maladie différente : pourquoi 2026 n'est pas une rediffusion de 2022
2026-08-20
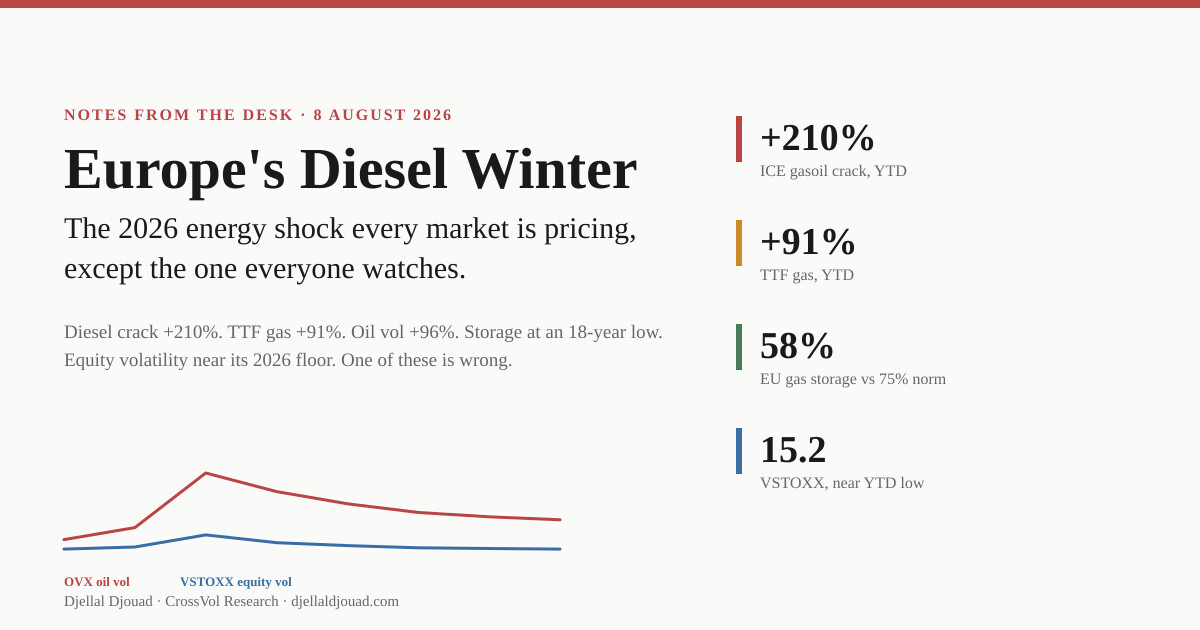
diesel
L'hiver du diesel en Europe : le choc énergétique de 2026 que tous les marchés intègrent, sauf les actions
2026-08-08
Brent
Brent
Le complexe a voté : le Brent a cassé 100 et chaque desk y a vu un spike
2026-07-25
Livres
The Coming Shadow Banking Crash: Inside the $3 Trillion Ticking Bomb Un thriller financier fondé sur des données réelles : quatre lignes de faille qui convergent sous les 3 000 milliards de dollars du crédit privé.
2026 Beyond Gamma Exposure: A Four-Lens Framework for Options Traders Who See What GEX Misses Une grille de lecture en quatre angles pour les traders d'options, afin de voir ce que le GEX classique ne montre pas. · CrossVol Research, Livre 1 sur 3
2026 FX Traders vs Brokers: Vanilla and Exotic Options, Forwards, and Other OTC Structures: What Retail Traders Never See Options vanilles et exotiques, contrats à terme de gré à gré et structures OTC que les particuliers ne voient jamais. · CrossVol Research, Livre 2 sur 3
2026 The China AI Disruption Thesis: Why The Sell-Side Is Six Months Late On AI Infrastructure Pourquoi le sell side a six mois de retard sur les infrastructures de l'intelligence artificielle. · CrossVol Research, Livre 3 sur 3
2026 CrossVol Research Série de trois livres publiés sur Amazon.
SérieDocuments de travail
Tous les documents de travail de Djellal Djouad →
Recherche et autres publications
The Crash Fuse Is Lit: Oracle, Bessent, the Yen and Quarter EndOracle's force majeure, a 237 bp CDS, SoftBank's ARM margin loan, Japanese repatriation and Bessent's strong yen push all meet at the September 30 quarter end.
Toutes les notes de recherche de la newsletter CrossVol Research43 notes signées, en anglais, de la plus récente à la plus ancienne
43 notesNewsletter CrossVol ResearchLectures régulières de la volatilité et du positionnement
ENCrossVol Research sur note.comLes mêmes analyses, en japonais
JP